

 English
 Menu
Quyết toán và kê khai thuế nhà thầu qua mạng
CÁCH KÊ KHAI THUẾ NHÀ THẦU NƯỚC NGOÀI
1. Hình thức và thời hạn nộp tờ khai thuế nhà thầu
Có 2 hình thức kê khai thuế nhà thầu, đó là kê khai theo từng lần phát sinh và kê khai theo tháng:
- Kê khai theo từng lần phát sinh: Thời hạn kê khai là ngày thứ 10, tính từ ngày phát sinh thanh toán tiền cho nhà thầu nước ngoài (sau đây sẽ gọi tắt là NTNN);
- Kê khai theo tháng: Thời hạn kê khai là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ kê khai;
- Thời hạn nộp tiền thuế nhà thầu là ngày cuối cùng của thời hạn nộp tờ khai.
Hướng dẫn cách lập tờ khai thuế nhà thầu nước ngoài
>> Bước 1: Tải về phần mềm HTKK tại website của Tổng cục Thuế, sau đó đăng nhập bằng mã số thuế nhà thầu đã được cấp, chọn “Đồng ý”, màn hình sẽ hiện ra như hình bên dưới:
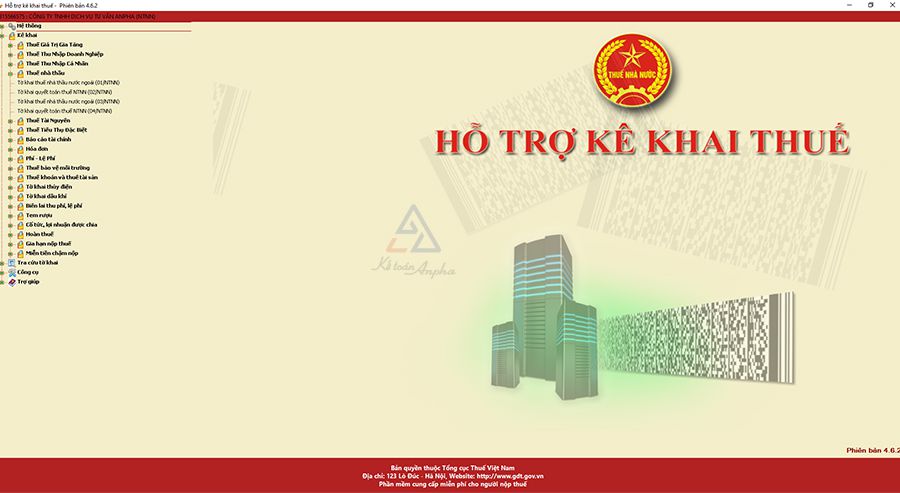
>> Bước 2: Chọn phân hệ thuế nhà thầu, sau đó chọn loại tờ khai cần kê khai:
- Mẫu 01/NTNN: Công ty Việt Nam kê khai và nộp thuế thay cho NTNN;
- Mẫu 03/NTNN: NTNN trực tiếp kê khai và nộp thuế.
>> Bước 3: Chọn kỳ kê khai phù hợp (theo tháng hoặc theo từng lần phát sinh, tờ khai lần đầu hoặc tờ khai bổ sung), sau đó bấm chọn “Đồng ý”;
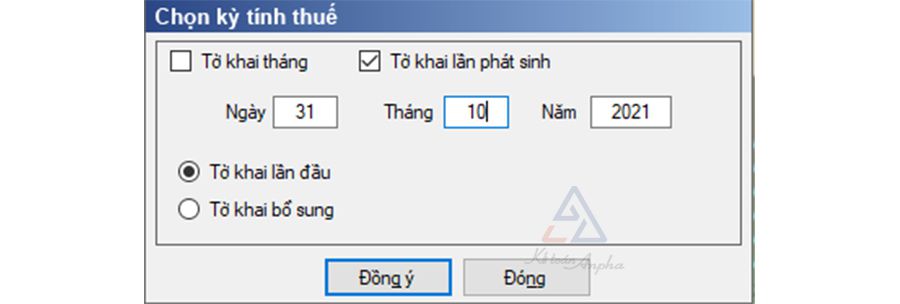
>> Bước 4: Kê khai thông tin vào tờ khai bạn đã chọn;

- Cột 1: Nội dung;
- Chỉ tiêu này bạn điền nội dung công việc mà NTNN thực hiện cho công ty bạn. Bạn lưu ý kê khai chi tiết các công việc mà NTNN cung cấp theo các nhóm ngành nghề tương ứng. Với các hoạt động kinh doanh khác nhau sẽ áp dụng mức tỷ lệ khác nhau;
- Trường hợp công ty bạn ký hợp đồng với nhiều NTNN hoặc ký nhiều hợp đồng với một NTNN. Bạn lưu ý kê khai riêng theo từng hợp đồng.
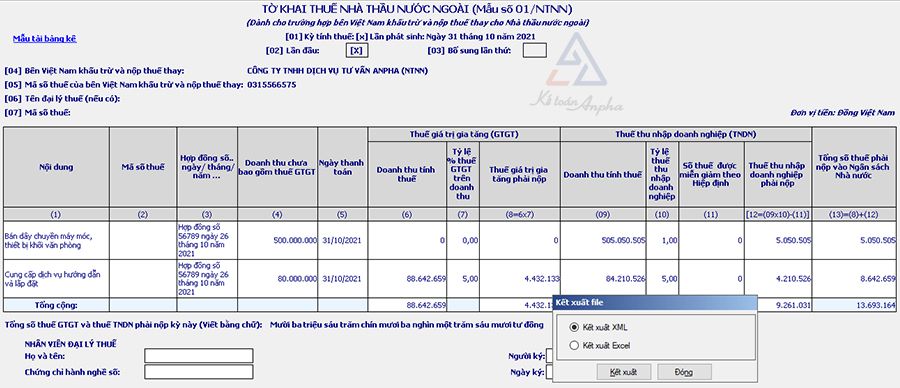
- Nội dung tờ khai, bạn cần ghi tóm lược nội dung công việc mà NTNN thực hiện như sau:
+ Bán dây chuyền máy móc, thiết bị khối văn phòng;
+ Cung cấp dịch vụ hướng dẫn và lắp đặt.Nếu trong hợp đồng nhà thầu có các hoạt động kinh doanh, cung cấp dịch vụ chịu thuế GTGT và thuế TNDN theo các mức khác nhau thì khi kê khai, bạn phải tách ra các hoạt động kinh doanh, cung ứng dịch vụ tương ứng. Trường hợp không tách riêng được, bạn phải kê khai theo mức tỷ lệ tính thuế cao nhất cho toàn bộ giá trị hợp đồng.
- Cột 2: Mã số thuế;
Là mã số thuế NTNN, trường hợp doanh nghiệp nước ngoài không có mã số thuế thì để trống.
- Cột 3: Hợp đồng số… ngày / tháng / năm;
Bạn điền thông tin số hợp đồng và ngày tháng ký hợp đồng.
- Cột 4: Doanh thu chưa bao gồm thuế GTGT;
Là số tiền thực tế thanh toán trong kỳ kê khai cho nhà thầu nước ngoài.
- Cột 5: Ngày thanh toán;
- Nếu kê khai theo từng lần phát sinh: HTKK mặc định là ngày lập tờ khai, bạn không được phép sửa ngày tháng của cột này;
- Nếu kê khai theo tháng: Là ngày thực tế thanh toán cho nhà thầu nước ngoài.
Lưu ý: Ngày thanh toán bạn điền vào tờ khai phải thuộc kỳ tính thuế, tức là bạn kê khai thuế nhà thầu trong tháng 10/2021 thì ngày thanh toán bạn phải nhập ngày thuộc tháng 10/2021.
- Cột 6: Doanh thu tính thuế GTGT;
- Trường hợp 1: Doanh thu của NTNN theo thỏa thuận trên hợp đồng là doanh thu đã bao gồm thuế GTGT (giá Gross);
➞ Là giá trị hợp đồng ký kết với NTNN.
º Trường hợp 2: Doanh thu của NTNN theo thỏa thuận trên hợp đồng là doanh thu chưa bao gồm thuế GTGT (giá Net), cụ thể:
➞ Doanh thu tính thuế GTGT = (Doanh thu tính thuế TNDN)/(1 – Tỷ lệ (%) để tính thuế GTGT trên doanh thu)
- Cột 7: Tỷ lệ thuế GTGT trên doanh thu;
Người nộp thuế xác định tỷ lệ (%) GTGT tính trên doanh thu tính thuế đối với hoạt động kinh doanh do nhà thầu nước ngoài thực hiện theo hợp đồng và ghi vào chỉ tiêu này. Tỷ lệ (%) GTGT được quy định tại Thông tư số 103/2014/TT-BTC ngày 06/08/2014 của Bộ Tài chính và được xác định cho từng ngành nghề cụ thể như sau:
| STT | Ngành kinh doanh | Tỷ lệ % để tính thuế GTGT |
| 1 | Dịch vụ, cho thuê máy móc thiết bị, bảo hiểm; xây dựng, lắp đặt không bao thầu nguyên vật liệu, máy móc, thiết bị | 5 |
| 2 | Sản xuất, vận tải, dịch vụ có gắn với hàng hóa; xây dựng, lắp đặt có bao thầu nguyên vật liệu, máy móc, thiết bị | 3 |
| 3 | Hoạt động kinh doanh khác | 2 |
- Cột 8: Thuế GTGT phải nộp;
Thuế GTGT phải nộp (Cột 8) = Doanh thu tính thuế GTGT (Cột 6) x Tỷ lệ % thuế GTGT trên doanh thu (Cột 7).
- Cột 9: Doanh thu tính thuế TNDN;
Chỉ tiêu này phản ánh doanh thu tính thuế TNDN của nhà thầu nước ngoài theo quy định. Doanh thu tính thuế TNDN của nhà thầu nước ngoài là toàn bộ doanh thu không bao gồm thuế GTGT, chưa trừ các khoản thuế phải nộp (nếu có) mà nhà thầu nước ngoài nhận được. Doanh thu tính thuế TNDN được tính bao gồm cả các khoản chi phí do Bên Việt Nam trả thay nhà thầu nước ngoài, nhà thầu phụ nước ngoài (nếu có).
>> Trường hợp 1: Doanh thu của NTNN theo thỏa thuận trên hợp đồng là doanh thu đã bao gồm thuế TNDN (giá Gross);
➞ Là doanh thu trên hợp đồng đã trừ thuế GTGT nhưng chưa trừ thuế TNDN phải nộp.
>> Trường hợp 2: Doanh thu của NTNN theo thỏa thuận trên hợp đồng là doanh thu chưa bao gồm thuế TNDN (giá Net) là số tiền thực tế thanh toán trong kỳ kê khai cho nhà thầu nước ngoài;
➞ Doanh thu tính thuế TNDN = (Doanh thu tính thuế TNDN)/(1 – Tỷ lệ (%) để tính thuế GTGT trên doanh thu)
- Cột 10: Tỷ lệ thuế TNDN;
Người nộp thuế xác định tỷ lệ (%) thuế TNDN tính trên doanh thu tính thuế đối với hoạt động kinh doanh do NTNN thực hiện theo hợp đồng và ghi vào chỉ tiêu này. Tỷ lệ (%) thuế TNDN tính trên doanh thu được quy định tại Thông tư số 103/2014/TT-BTC ngày 06/08/2014 của Bộ Tài Chính và được xác định cho từng ngành nghề:
| STT | Ngành kinh doanh | Tỷ lệ (%) thuế TNDN
tính trên doanh thu tính thuế |
| 1 | Thương mại: phân phối, cung cấp hàng hóa, nguyên liệu, vật tư, máy móc, thiết bị; phân phối, cung cấp hàng hóa, nguyên liệu, vật tư, máy móc, thiết bị gắn với dịch vụ tại Việt Nam (bao gồm cả cung cấp hàng hóa theo hình thức xuất nhập khẩu tại chỗ (trừ trường hợp gia công hàng hóa cho tổ chức, cá nhân nước ngoài); cung cấp hàng hóa theo điều kiện giao hàng của Các điều khoản thương mại quốc tế – Incoterms) | 1 |
| 2 | Dịch vụ, cho thuê máy móc thiết bị, bảo hiểm, thuê giàn khoan | 5 |
| Riêng: dịch vụ quản lý nhà hàng, khách sạn, casino | 10 | |
| Dịch vụ tài chính phái sinh | 2 | |
| 3 | Cho thuê tàu bay, động cơ tàu bay, phụ tùng tàu bay, tàu biển | 2 |
| 4 | Xây dựng, lắp đặt có bao thầu hoặc không bao thầu nguyên vật liệu, máy móc, thiết bị | 2 |
| 5 | Hoạt động sản xuất, kinh doanh khác, vận chuyển (bao gồm vận chuyển đường biển, vận chuyển hàng không) | 2 |
| 6 | Chuyển nhượng chứng khoán, chứng chỉ tiền gửi, tái bảo hiểm ra nước ngoài, hoa hồng nhượng tái bảo hiểm | 0,1 |
| 7 | Lãi tiền vay | 5 |
| 8 | Thu nhập bản quyền | 10 |
- Cột 11: Số thuế được miễn giảm theo hiệp định;
- Chỉ tiêu này phản ánh số thuế TNDN được miễn giảm theo Hiệp định tránh đánh thuế hai lần với các nước mà Việt Nam đã ký kết;
- Nếu bạn xác định hợp đồng của bạn và NTNN thuộc diện được miễn giảm thuế, bạn gửi hồ sơ thông báo về cho cơ quan thuế trong vòng 15 ngày trước thời hạn khai thuế. Những lần tiếp theo phát sinh hợp đồng với NTNN mà trước đó bạn đã từng gửi hồ sơ thông báo, bạn chỉ cần gửi bản chụp các hợp đồng kinh tế mới ký kết cho cơ quan thuế.
Nếu công ty không thuộc diện miễn giảm thuế thì không cần kê khai chỉ tiêu này.
- Cột 12: Thuế TNDN phải nộp;
| Thuế TNDN phải nộp (Cột 12) |
= | Doanh thu tính thuế TNDN (Cột 9) |
x | Tỷ lệ thuế TNDN (Cột 10) |
– | Số thuế được miễn, giảm theo Hiệp định (nếu có) (Cột 11) |
- Cột 13: Tổng số thuế phải nộp vào ngân sách nhà nước (NSNN).
| Tổng số thuế phải nộp vào NSNN (Cột 13) | = | Thuế GTGT phải nộp (Cột 8) | + | Thuế TNDN phải nộp (Cột 12) |
>> Bước 5: Ghi dữ liệu mà bạn vừa nhập vào tờ khai;
>> Bước 6: Kết xuất tờ khai thuế nhà thầu;
Để nộp tờ khai qua mạng thì bạn cần kết xuất file dạng XML.
>> Bước 7: Nộp tờ khai thuế qua mạng;
- Bạn đăng nhập hệ thống thuế điện tử bằng tài khoản thuế điện tử của doanh nghiệp;
- Cách nộp tờ khai thuế nhà thầu tương tự như việc nộp các tờ khai khác như tờ khai thuế GTGT, tờ khai thuế TNCN…