

 English
 Menu
Hóa đơn điện tử
Ngày 01 tháng 7 năm 2022 Quy định về hoá đơn, chứng từ điện tử của Luật Quản lý thuế số 38/2019/QH14 chính thức có hiệu lực thi hành. Theo đó các tổ chức, cá nhân khi bán hàng hoá, cung cấp dịch vụ phải lập hoá đơn điện tử giao cho khách hàng.
Hoá đơn điện tử là gì?
Hoá đơn điện tử hay còn được gọi là E-invoice được hiểu là chứng từ kế toán gồm các thông tin về bán hàng hoá hoặc cung ứng dịch vụ được thể hiện dưới dạng dữ liệu điện tử – tức là các thông tin về việc bán hàng hoá, cung ứng dịch vụ đó sẽ được mã hoá thành các ký tự, ký hiệu, chữ viết, chữ số, hình ảnh được khởi tạo, lưu trữ và truyền đi thông qua các thiết bị điện tử (như máy tính, máy in, máy scan, điện thoại,…) theo quy định pháp luật về giao dịch điện tử.
Nếu như trước đây, khi sử dụng hoá đơn giấy (hoá đơn đặt in, hoá đơn tự in) người bán hàng hoá, cung ứng dịch vụ sẽ ghi thông tin trực tiếp trên hoá đơn giấy, ký đóng dấu của người bán thì với hoá đơn điện tử, người bán hàng hoá hoặc cung ứng dịch vụ muốn xuất hoá đơn cho khách hàng sẽ phải nhập dữ liệu thông qua máy tính sau đó ký bằng thiết bị gọi là chữ ký số (token). Dưới đây là hình minh hoa về hoá đơn giấy và hoá đơn điện tử:
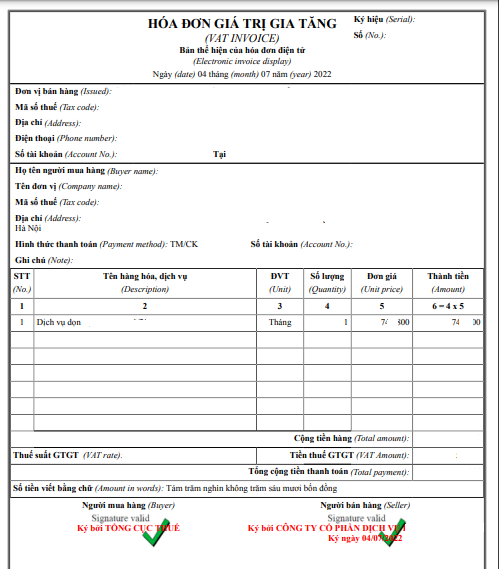
Mẫu hóa đơn điện tử – Ảnh minh họa
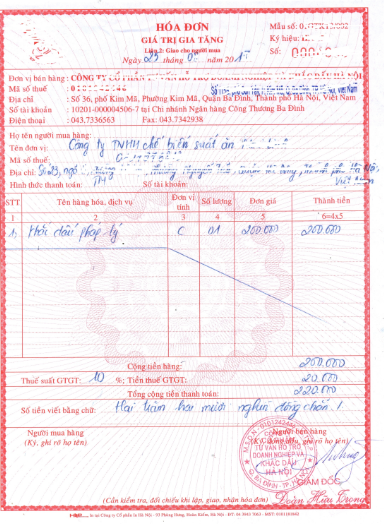
Mẫu hóa đơn giấy – Ảnh minh họa
Ví dụ nêu trên là ví dụ về hoá đơn giá trị gia tăng điện tử. Ngoài Hoá đơn giá trị gia tăng ra, theo quy định tại khoản 2 Điều 89 Luật Quản lý thuế 2019, hoá đơn điện tử còn bao gồm: Hoá đơn bán hàng, tem điện tử, vé điện tử, thẻ điện tử (tức là loại tem, vé, thẻ được in ra từ các thiết bị điện tử, thay thế cho tem, vé, thẻ giấy trước đây), phiếu thu điện tử, phiếu xuất kho điện tử hoặc các chứng từ điện tử khác có nội dung như hoá đơn điện tử.
Nội dung và nguyên tắc lập hoá đơn điện tử
1. Nội dung của hoá đơn điện tử
Theo quy định tại Điều 10 Nghị định 123/2020/NĐ-CP, hoá đơn điện tử phải có đầy đủ các nội dung sau:
– Tên hoá đơn theo từng loại như: hoá đơn giá trị gia tăng, hoá đơn bán hàng, tem, vé điện tử. Lưu ý: Tên của hoá đơn phải được viết in hoa như ví dụ về hình ảnh hoá đơn giá trị gia tăng tại mục số 1.
– Ký hiệu, mẫu số, tên liên hoá đơn – Thực hiện theo quy định tại Điều 4 Thông tư 78/2021/TT-BTC.
– Số hoá đơn. Cách đánh số hoá đơn được hướng dẫn chi tiết tại khoản 3 Điều 10 Nghị định 123/2020/NĐ-CP cụ thể: Số hoá đơn được các đơn vị nhập bằng chữ số Ả-rập theo thứ tự liên tục từ nhỏ đến lớn trong cùng một ký hiệu, mẫu số hoá đơn. Số hoá đơn đầu tiên có thể bắt đầu từ ngày đầu tiên sử dụng hoá đơn và kết thúc vào ngày cuối cùng của năm dương lịch (ngày 31/12). Theo quy định này, số hoá đơn tối đa có thể lên tới số 99 999 999.
*Lưu ý: Nếu đơn vị không đánh số hoá đơn theo nguyên tắc trên thì phải đảm bảo các hoá đơn điện tử mà đơn vị lập phải theo nguyên tắc tăng dần và kiểm soát chặt chẽ mỗi số hoá đơn được lập là duy nhất và tối đa là 08 chữ số.
Ví dụ: Các doanh nghiệp có thể ghi số hoá đơn như sau: 1, 2, 3, 4, …. hoặc 00000001, 00000002, 00000003, …
– Mã của cơ quan thuế (nếu có).
– Tên, địa chỉ, mã số thuế của bên bán (bên bán hàng hoá hoặc cung ứng dịch vụ).
– Tên, địa chỉ, mã số thuế của bên mua. Nếu bên mua không có mã số thuế thì không phải thể hiện mã số thuế của bên mua trên hoá đơn.
– Thông tin về hàng hoá, dịch vụ cung ứng gồm: tên hàng hoá hoặc dịch vụ bán/cung ứng, đơn vị tính, số lượng, đơn giá hàng hoá/dịch vụ, thành tiền chưa bao gồm thuế, thuế suất (KCT – không chịu thuế, 5%, 8% hay 10%), tiền thuế của từng mặt hàng theo từng mức thuế suất, tổng tiền thuế giá trị gia tăng, tổng tiền thanh toán đã bao gồm thuế.
– Chữ ký số của bên bán.
– Thời điểm lập hoá đơn.
– Thời điểm đơn vị ký số trên hoá đơn.
2. Nguyên tắc lập hoá đơn điện tử
Khi bán hàng hoá hoặc cung ứng dịch vụ, bên bán phải lập hoá đơn để giao cho người mua. Nguyên tắc lập hoá đơn được thực hiện như sau:
– Bên bán phải lập hoá đơn có đầy đủ các nội dung của hoá đơn điện tử theo quy định.
– Hoá đơn điện tử phải được lập đúng định dạng, đúng các thông tin đã đăng ký.
– Trường hợp đơn vị sử dụng hoá đơn không có mã của cơ quan thuế thì việc lập hoá đơn điện tử khi bán hàng hoá hoặc cung ứng dịch vụ sẽ thực hiện theo thoả thuận giữa người bán và người mua trên cơ sở đảm bảo tuân thủ các quy định pháp luật về giao dịch điện tử.
– Tuân thủ quy định về thời điểm lập hoá đơn theo quy định tại Điều 9 Nghị định 123/2020/NĐ-CP như sau: Thời điểm lập hoá đơn đối với trường hợp bán hàng hoá là thời điểm chuyển giao tài sản không phân biệt đã thu tiền hay chưa. Còn đối với cung ứng dịch vụ, thời điểm lập hoá đơn là thời điểm hoàn thành việc cung cấp dịch vụ, không phân biệt đã thu tiền hay chưa.
Ngoài ra, đối với từng đơn vị kinh doanh các sản phẩm, dịch vụ đặc thù như điện, nước, viễn thông,… hoặc chuyển giao hàng hoá, cung ứng dịch vụ theo từng hạng mục hoặc từng giai đoạn, tuỳ từng trường hợp cụ thế, quý bạn đọc có thể tra cứu quy định về thời điểm lập hoá đơn tại các khoản 3, 4 của Điều 9 Nghị định 123/2020/NĐ-CP.